マンションの修繕積立金は30年後に足りる?将来残高・大規模修繕費・資金不足の確認方法
マンションの修繕積立金が30年後に足りるかは、現在の残高だけでは判断できません。今後の積立収入、大規模修繕工事費、設備更新費、借入返済などを含む年度別収支を確認し、30年後だけでなく途中で資金不足になる年度がないかを調べることが重要です。
マンションの修繕積立金について、「現在の残高は十分にあるが、30年後も足りるのか」「次回の大規模修繕工事を実施すると、いくら残るのか」と不安を感じる管理組合もあります。
修繕積立金は、毎月の積立収入によって増える一方、大規模修繕工事や共用設備の更新によって大きく減少することがあります。
そのため、現在の積立金残高だけでなく、今後30年間の収入と支出を年度ごとに確認することが重要です。
この記事では、分譲マンションの管理組合・理事会・修繕委員会に向けて、30年後の将来残高の計算方法、資金不足が発生する年度の確認、設備更新費の扱い、資金不足への対応方法を解説します。
「築30年」と「30年後」の違い:築30年は建物が完成してから30年経過した状態です。一方、この記事で扱う「30年後」は、現在を起点として30年先までの修繕積立金の収支を確認することを指します。
目次
マンションの修繕積立金は30年後に足りる?
マンションの修繕積立金が30年後に足りるかは、現在残高と今後の積立収入、修繕工事費、設備更新費などを含む将来収支で判断します。30年後の残高だけでなく、途中で資金不足になる年度も確認することが重要です。
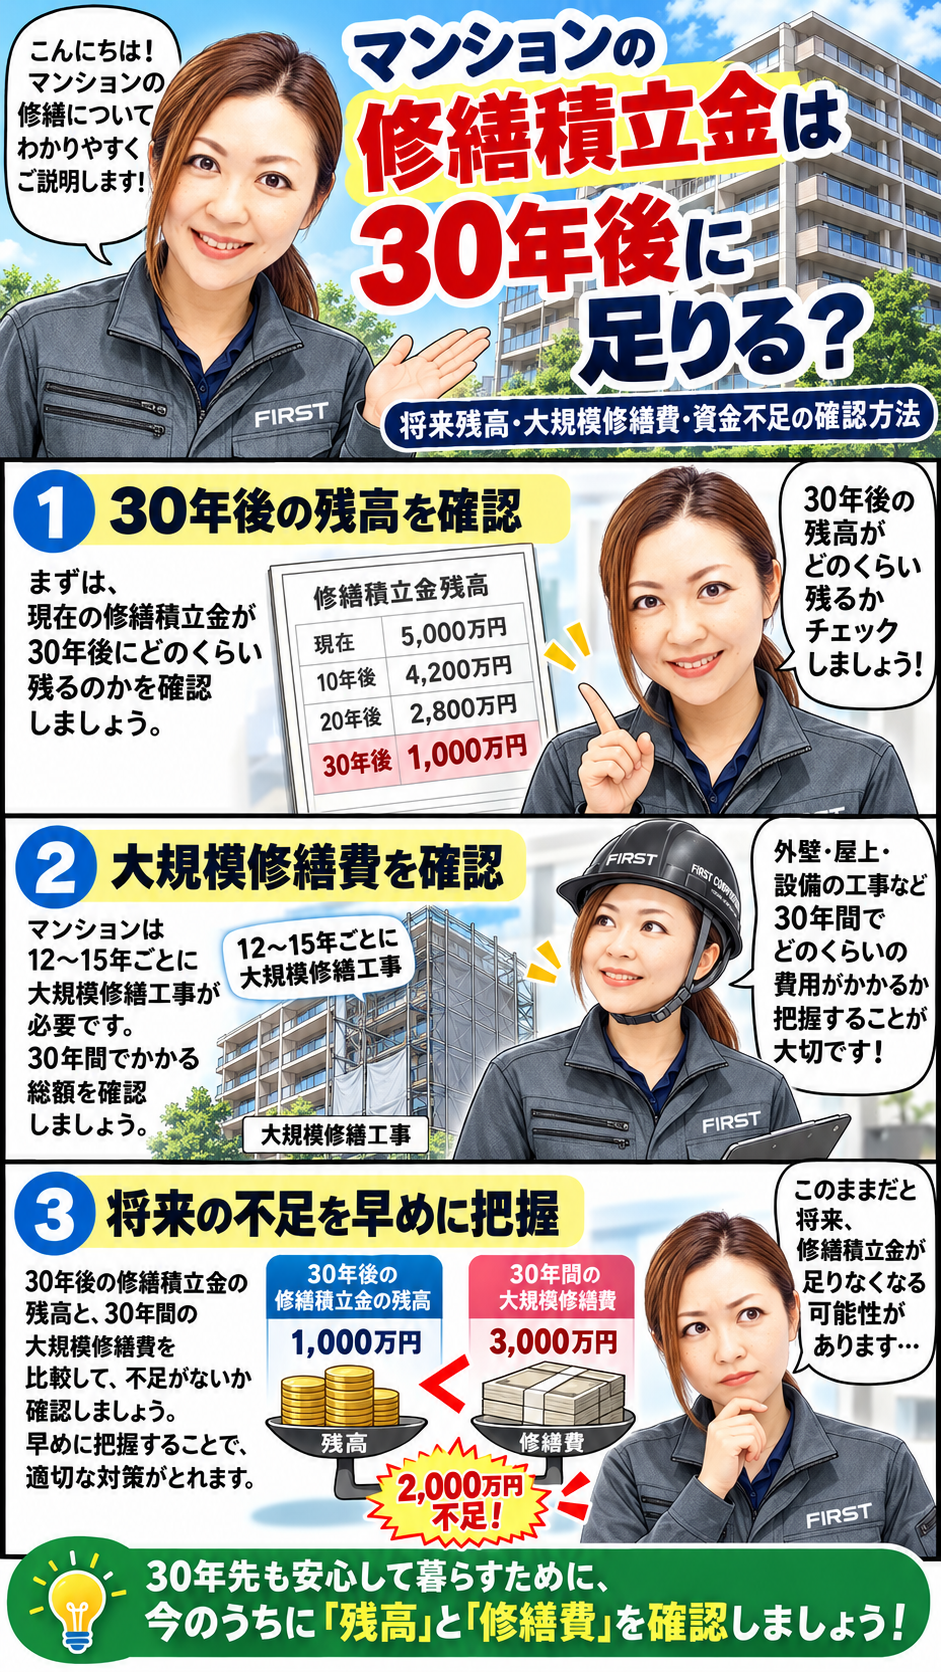
※画像内の金額は説明用の仮定の数値であり、実在するマンションの積立金残高や工事費を示すものではありません。
現在の修繕積立金残高だけでは判断できない
修繕積立金の現在残高が多くても、将来の大規模修繕工事や設備更新に必要な費用によっては、資金が不足する場合があります。
例えば、次回の大規模修繕工事に加え、給排水設備やエレベーターなどの更新が近い年度に予定されていると、まとまった支出が発生します。
確認する主な項目は次のとおりです。
- 現在の修繕積立金残高
- 今後の年間積立収入
- 大規模修繕工事の予定年度と費用
- 給排水設備などの更新費用
- 借入金の返済予定
- その他の修繕支出
これらを長期修繕計画と照合し、必要な工事を実施できるだけの資金が確保されるか確認します。
現在の積立水準や必要額の基本的な考え方については、修繕積立金は足りている?必要額の目安と計算方法も参考にしてください。
30年後の残高と途中の不足年度を分けて確認する
30年後の修繕積立金残高がプラスでも、その途中で資金不足になる可能性があります。
例えば、大規模修繕工事を実施する年度に残高が大きく減少し、その後の積立収入によって回復する計画も考えられます。
しかし、工事代金の支払い時点で資金が不足する場合、後年に収入が増える予定でも、そのままでは予定どおりに工事を実施できない可能性があります。
そのため、30年後の最終残高だけでなく、各年度の残高と、工事実施後の残高を確認することが必要です。
また、年度末残高がプラスでも、年度途中に大きな支払いが集中する場合があります。工事代金の支払時期まで把握できれば、資金不足の発生時点をより具体的に確認できます。
30年間で何回の大規模修繕を予定しているか
長期修繕計画では、今後の大規模修繕工事が何年目に予定され、それぞれどのような工事を行うか確認します。
国土交通省の長期修繕計画作成ガイドラインでは、計画期間を30年以上、かつ大規模修繕工事が2回含まれる期間以上とする考え方が示されています。
ただし、個々の工事項目の周期や実施年度は、建物の劣化状況や仕様によって異なります。
大規模修繕工事と設備更新が同じ年度に集中する場合は、合計の支出額を確認してください。
30年後の修繕積立金残高はどう計算する?
30年後の修繕積立金残高は、現在の残高に今後の積立収入などを加え、修繕工事費や設備更新費、借入返済などを差し引いて確認します。計算は年度別に行い、残高が不足する時期も調べます。
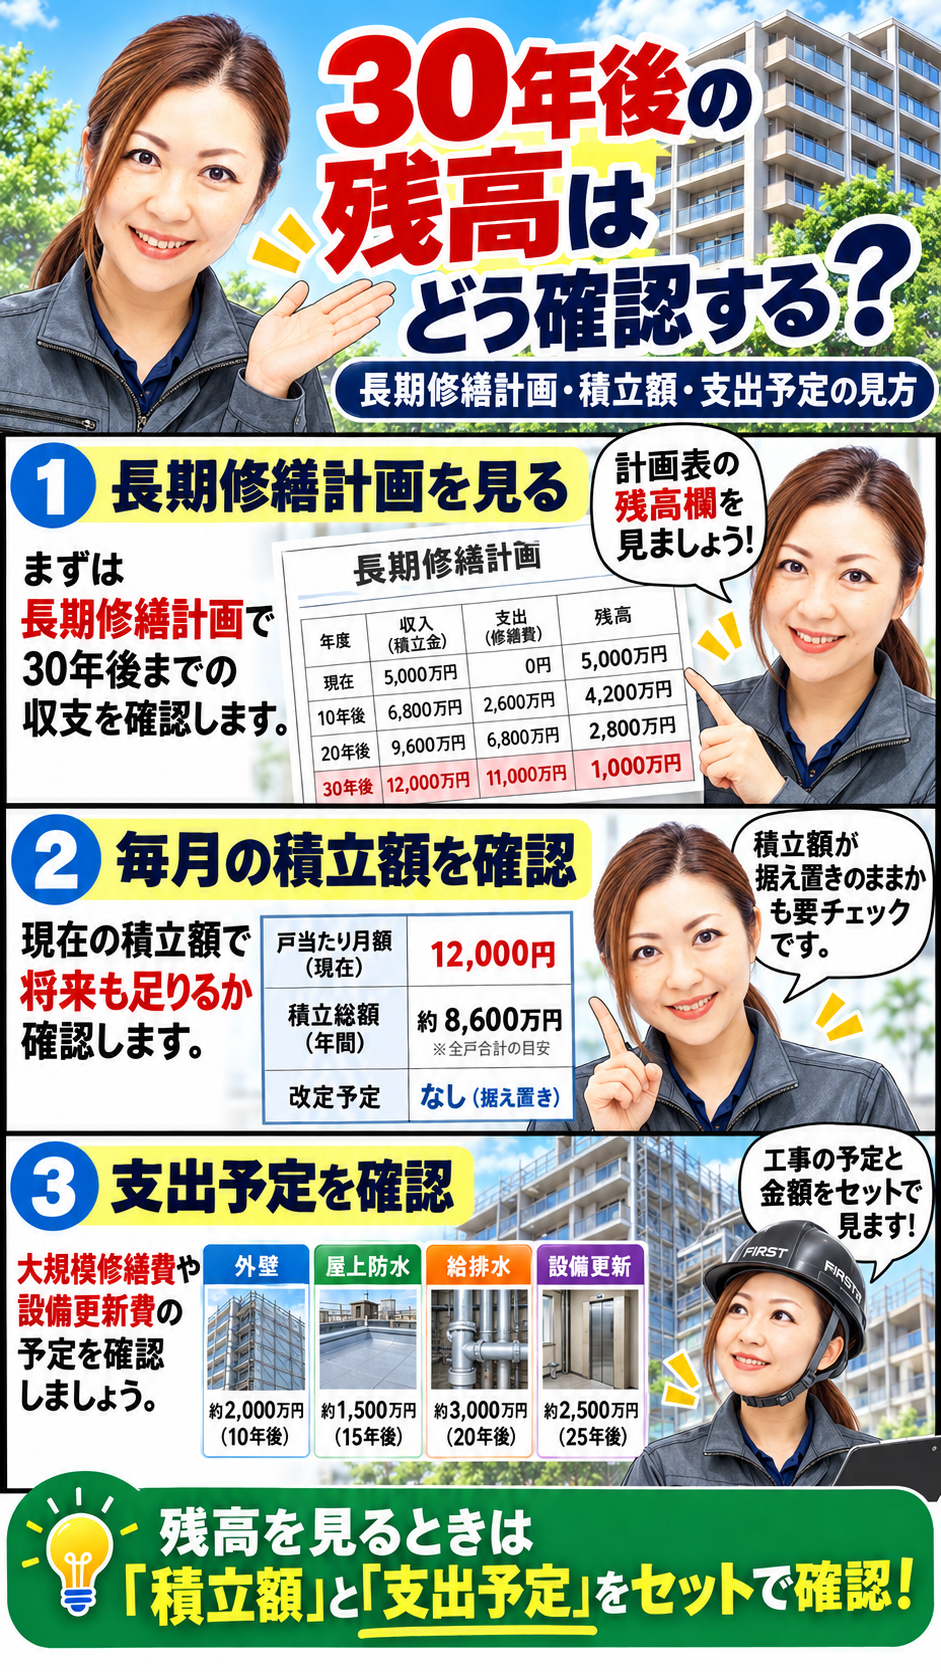
※画像内の金額は計算方法を説明するための仮定の数値です。実際の資金計画には各管理組合の決算書・長期修繕計画を使用してください。
計算に必要な基本資料
30年間の資金収支を確認するには、現在の会計資料と将来の工事計画を用意します。
主な資料は、修繕積立金会計の決算書、収支予算書、長期修繕計画、積立額の徴収資料、過去の工事履歴などです。
借入金がある場合は返済予定表、積立額の改定が決まっている場合は議事録や承認済みの計画も確認します。
30年後の残高確認に必要な資料一覧
※👉横にスクロールできます
| 項目 | 確認内容 | 主な資料 |
|---|---|---|
| 現在残高 | 基準日時点の修繕積立金残高 | 修繕積立金会計の決算書・残高資料 |
| 年間積立収入 | 徴収予定額、実収入、未収金 | 収支予算書・徴収資料 |
| 大規模修繕費 | 実施年度、工事内容、概算費用 | 長期修繕計画・工事見積書 |
| 設備更新費 | 対象設備、更新年度、概算費用 | 設備更新計画・点検履歴 |
| 借入返済 | 返済額、支払利息、返済年度 | 借入契約書・返済予定表 |
| 積立額改定 | 改定額、実施予定時期、決定状況 | 総会議事録・積立計画案 |
資料がそろっていない場合は、現在確認できる情報と未確定の情報を分けて整理してください。
特に将来の工事費用は、作成時期が古い見積や長期修繕計画の金額をそのまま使用しないことが重要です。
将来残高の基本計算式
修繕積立金の将来残高は、年度ごとに収入と支出を計算して確認します。
年度末残高の基本計算式
年度末残高
= 期首残高
+ 年間積立収入
+ その他の対象収入
+ 新規借入・一時金など
- 修繕工事費
- 設備更新費
- 借入返済等の支出
例えば、ある年度の期首残高に積立収入を加え、大規模修繕工事費や設備更新費を差し引きます。
その年度末残高を翌年度の期首残高として、30年先まで繰り返し計算します。
なお、借入金や一時金は、すでに決定しているものと検討中の案を分けて計算します。
また、管理費会計の収入を、根拠なく修繕積立金会計の収入へ加算しないようにしてください。
年間積立収入を確認する
年間積立収入は、各住戸から徴収する修繕積立金の合計額を基に確認します。
実際には未収金の有無や、将来の積立額改定予定も考慮する必要があります。
積立額の値上げを検討しているだけの場合は、決定済みの収入として扱わず、現行条件と改定案を分けて比較します。
修繕積立金以外の収入がある場合も、継続性や会計上の扱いを確認してください。
30年間の年度別収支表を確認する
将来収支は、30年後の残高を一度に計算するのではなく、各年度の収入・支出・残高を並べて確認します。
以下の表は、実際の金額を入力する際の項目構成を示したものです。各管理組合の決算書や長期修繕計画から数値を確認します。
※👉横にスクロールできます
| 年度 | 期首残高 | 年間収入 | 修繕工事費 | 設備更新費 | 借入返済等 | 年度末残高 |
|---|---|---|---|---|---|---|
| 1年目 | 現在残高を設定 | 年間収入を入力 | 予定額を入力 | 予定額を入力 | 対象支出を入力 | 収入・支出から計算 |
| 2年目 | 前年末残高を引継ぎ | 年間収入を入力 | 予定額を入力 | 予定額を入力 | 対象支出を入力 | 年度末残高を計算 |
| 3年目~ | 各年の前年末残高 | 積立額改定を反映 | 工事予定年に計上 | 設備更新年に計上 | 返済予定を反映 | 毎年の残高を計算 |
| 10年目 | 前年末残高 | 年間収入 | 該当工事費 | 該当更新費 | 該当返済額等 | 工事後残高も確認 |
| 20年目 | 前年末残高 | 年間収入 | 該当工事費 | 該当更新費 | 該当返済額等 | 資金不足の有無を確認 |
| 30年目 | 前年末残高 | 年間収入 | 該当工事費 | 該当更新費 | 該当返済額等 | 30年後の残高を確認 |
上表は入力項目を整理するための様式例です。実際の計算では1年目から30年目まで全年度を省略せずに並べ、各年の収支を計算します。
資金不足の確認では、年度末残高がマイナスになる年度に加え、大規模修繕工事や設備更新の支払い時点で資金が不足する可能性も調べます。
重要な確認項目:30年後の残高だけを表示するのではなく、「最低残高となる年度」「最初に資金不足が発生する年度」「大規模修繕後の残高」をあわせて確認してください。
30年間の大規模修繕費はどう確認する?
30年間の大規模修繕費は、長期修繕計画に記載された工事項目、実施予定年度、概算費用を確認して整理します。古い計画額をそのまま使用せず、現在の建物状態や工事単価との整合も確認することが重要です。
外壁・防水・シーリング工事の費用
大規模修繕工事では、外壁補修、外壁塗装、屋上防水、バルコニー防水、シーリング、鉄部塗装などが検討されます。
これらの工事では、施工範囲や補修数量、使用材料、足場などの仮設条件によって費用が変わります。
長期修繕計画に記載された金額を確認する際は、工事項目の内訳と、どこまで費用に含まれているかを確認してください。
大規模修繕工事の費用については、マンション大規模修繕の費用相場と確認ポイントで詳しく解説しています。
設備更新費を別に確認する
修繕積立金の将来収支では、大規模修繕工事だけでなく、共用設備の更新費用も確認する必要があります。
主な対象は次のような設備です。
- 給水ポンプ・給排水管
- エレベーター
- インターホン・オートロック
- 消防設備・共用照明
- 機械式駐車場
- その他の共用設備
ただし、設備の有無や仕様は建物ごとに異なります。設置されていない設備の費用を一律に計上する必要はありません。
設備更新の予定年度が大規模修繕工事と重なる場合は、合計支出が大きくなるため、年度別の残高を確認してください。
大規模修繕後に発生する支出
大規模修繕工事を終えた後も、設備更新や部分補修などの支出が続く場合があります。
次回工事に向けた建物診断、設計・監理の費用、予定外の補修費なども、必要に応じて計画に反映します。
すでに工事費へ含まれている費用を重複計上しないよう、工事費・設備費・調査費などの内訳を整理することが重要です。
長期修繕計画と現在の見積額が異なる場合
長期修繕計画を作成した時点から年数が経過すると、資材価格や人件費、工事範囲などが変わることがあります。
また、建物診断によって必要な補修数量が増減する場合もあります。
計画額と最新の見積額に差がある場合は、施工範囲、数量、仕様、仮設条件などを比較して理由を確認します。
見積内容の比較方法については、大規模修繕工事の見積書と比較のポイントも参考にしてください。
修繕積立金が30年以内に不足するのはどのような場合?
修繕積立金の不足は、積立収入が予定工事費に届かない場合だけでなく、工事費の上昇、設備更新の集中、計画の未更新、借入返済などによって発生する場合があります。不足する年度と原因を分けて確認します。
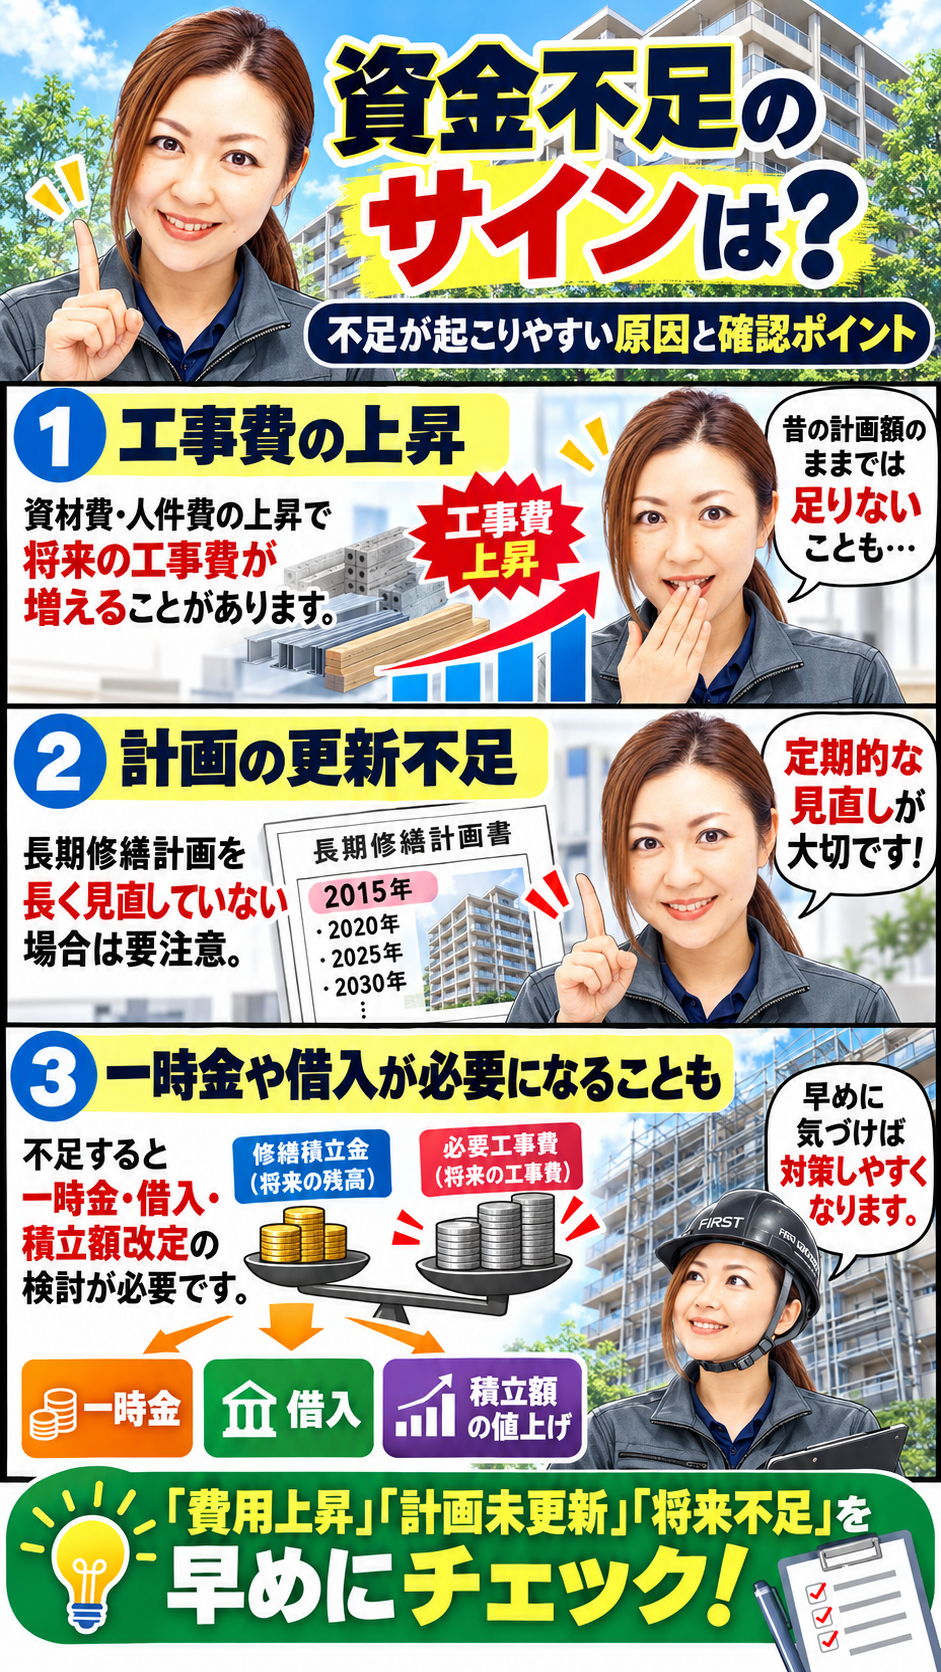
※画像内の金額は説明用の仮定の数値です。実際の修繕積立金不足額や発生時期を示すものではありません。
積立収入が将来の修繕費に足りない
修繕積立金の月額が長期間据え置かれている場合や、当初予定した積立額の改定が実施されていない場合、将来の積立収入が計画を下回る可能性があります。
また、未収金が発生している場合は、予定した徴収額と実際の収入に差が生じます。
長期修繕計画で想定している収入が、実際の徴収状況と一致しているか確認してください。
大規模修繕費が計画額より高くなる
建物の劣化が進み、補修数量が増えると、当初計画より工事費が高くなる場合があります。
資材価格や人件費の変動、工事項目の追加、足場などの施工条件の変更も費用差につながります。
古い長期修繕計画を使用している場合は、実際の工事費用との整合を確認することが重要です。
設備更新費が十分に反映されていない
給排水設備やエレベーター、機械式駐車場などの更新費が計画に十分反映されていないと、将来の支出が想定より大きくなる可能性があります。
設備更新費は工事年度によって支出が集中する場合があるため、建築部分の大規模修繕工事と分けて確認します。
借入返済が将来収支を圧迫する
大規模修繕工事のために借入を行っている場合は、返済額と支払利息を将来収支に反映する必要があります。
返済期間中に次回の大規模修繕工事や設備更新が重なると、資金計画へ影響する可能性があります。
借入を検討する場合の確認事項は、大規模修繕工事の借入・返済計画の考え方も参考にしてください。
長期修繕計画の見直しが不足している
長期修繕計画が古い場合、過去の工事履歴や現在の劣化状況、設備更新予定が反映されていないことがあります。
その結果、予定費用が実態と合わず、将来の資金不足を見落とす可能性があります。
計画作成時期と直近の見直し時期を確認し、必要に応じて最新の情報を反映します。
30年後に資金不足が予測されたらどうする?
30年先までの収支で資金不足が予測された場合は、まず不足する年度と金額、原因を確認します。そのうえで積立額の見直し、工事計画の再検討、一時金や借入などを比較し、管理組合として実行可能な方法を検討します。
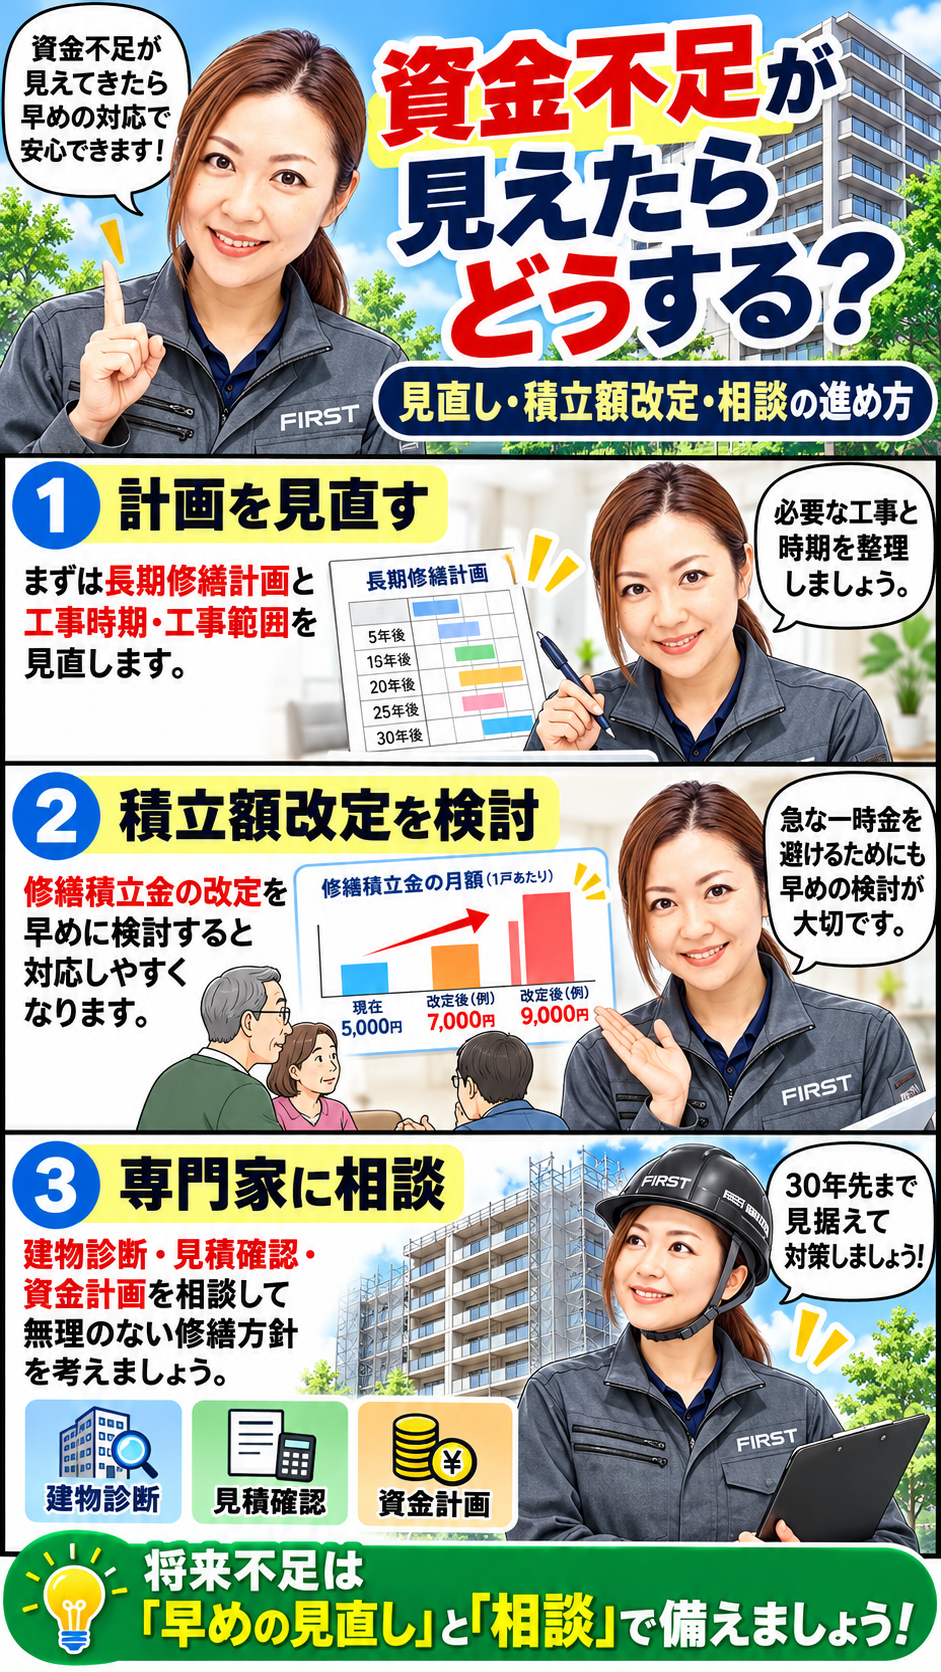
※画像内の金額や積立額は説明用の仮定の数値であり、特定の管理組合に必要な金額を示すものではありません。
修繕積立金の改定を検討する
資金不足が見込まれる場合は、現在の月額積立金と、将来必要となる修繕費用を確認します。
積立額を改定する場合は、改定後の月額、実施時期、将来の積立収入、区分所有者の負担などを比較します。
ただし、資金不足が見込まれるからといって、直ちに値上げだけを選ぶ必要はありません。
工事内容や資金計画の前提条件も確認し、複数の対応案を検討することが重要です。
均等積立方式と段階増額積立方式を確認する
修繕積立金の積立方法には、主に均等積立方式と段階増額積立方式があります。
均等積立方式は、計画期間中の積立額を基本的に一定とする方法です。
段階増額積立方式は、当初の積立額を抑え、一定期間ごとに増額することを予定した方法です。
国土交通省のガイドラインでは、将来にわたり安定的な積立金を確保する観点から、均等積立方式が望ましい方式とされています。
一方、段階増額積立方式では、予定した増額が実施できない場合、資金不足につながる可能性があります。
そのため、今後30年間の収支計算では、予定されている積立額の増額が決定済みか、今後の合意形成が必要なものかを区別することが重要です。
積立方式の確認:段階増額積立方式の具体的な引上げ幅などについては、国土交通省が2024年6月に改定した「マンションの修繕積立金に関するガイドライン」も参考になります。実際の計画変更に際しては、最新のガイドラインと管理組合の状況を確認してください。
一時金や借入を検討する場合
積立額の改定だけで不足に対応できない場合は、一時金の徴収や借入が検討されることがあります。
一時金では、区分所有者の負担額や徴収時期などを確認する必要があります。
借入の場合は、借入額、返済期間、支払利息、今後の積立収入への影響を確認します。
一時金や借入によって一時的な資金を確保できても、その後の修繕費や返済負担がなくなるわけではありません。
工事計画の見直しを検討する
建物診断の結果を踏まえて、工事範囲や施工仕様、実施年度を確認することも重要です。
必要な工事と経過観察できる工事を整理することで、修繕計画の内容を再検討できる場合があります。
ただし、安全性や雨漏り防止に関わる工事を、資金不足だけを理由として安易に延期することは適切ではありません。
複数の資金案を同じ条件で比較する
資金不足への対応を検討する場合は、複数の案を同じ工事条件・評価期間で比較します。
主な比較案は次のとおりです。
- 案A:現行の積立計画を維持する
- 案B:積立額を早期に見直す
- 案C:段階的な積立額改定を検討する
- 案D:一時金・借入などを含めて検討する
- 案E:診断結果に基づき工事計画を見直す
それぞれの案について、不足年度、年度末残高、総負担、大規模修繕後の残高を確認します。
資金不足が予測された場合の対応比較表
※👉横にスクロールできます
| 対応方法 | 確認する条件 | 将来収支への影響 | 注意点 |
|---|---|---|---|
| 積立額の改定 | 改定額、開始時期、対象住戸 | 将来の積立収入が増える可能性 | 区分所有者の負担と必要な決議を確認 |
| 段階的な改定 | 増額時期、増額幅、実施条件 | 将来の収入が段階的に変化 | 予定どおり改定できない場合の不足リスク |
| 一時金 | 必要額、徴収時期、各戸負担 | 徴収時点の資金を確保する可能性 | 負担の集中と徴収実現性を確認 |
| 借入 | 借入額、金利、返済期間 | 借入時に資金が増え、その後は返済支出が発生 | 支払利息と次回工事への影響を確認 |
| 工事計画の再検討 | 診断結果、優先順位、実施年度 | 工事費の支出時期や金額が変わる可能性 | 必要な工事を安易に延期しない |
| 工事仕様・範囲の確認 | 補修数量、材料仕様、仮設条件 | 見積内容の見直しで費用が変わる可能性 | 安全性と必要性能を維持する |
この比較表は資金不足への対応方法を整理したもので、特定の方法を推奨するものではありません。
管理組合では、建物の状態、資金不足の発生時期、区分所有者の負担、必要な手続きなどを踏まえて判断します。
修繕積立金の30年計画はいつ見直す?
長期修繕計画は、一度作成すれば30年間変更しなくてよいものではありません。工事費、建物の劣化状況、設備更新予定、積立収入などが変化した場合は、計画期間全体の収支を見直すことが重要です。
国土交通省ガイドラインの考え方
国土交通省の長期修繕計画作成ガイドラインでは、計画期間を30年以上、かつ大規模修繕工事が2回含まれる期間以上とする考え方が示されています。
また、長期修繕計画は一定期間ごとに見直すことが基本とされ、5年程度が目安とされています。
ただし、これらは長期修繕計画の適切な作成・見直しに関する指針であり、個々の工事項目を一律の周期で実施する義務を意味するものではありません。
長期修繕計画の具体的な見直し方は、長期修繕計画を見直す時期と確認ポイントでも解説しています。
見直しのきっかけとなる変化
次のような変化があった場合は、計画の前提条件を確認してください。
- 大規模修繕工事を実施した
- 最新の工事見積を取得した
- 建物の劣化診断を実施した
- 設備更新の予定が変わった
- 修繕積立金の月額を改定した
- 借入を実施した
- 工事費や資材価格が変動した
計画の一部を変更した場合でも、今後30年間の収支全体にどのような影響があるかを確認することが重要です。
計画を見直した後の確認
長期修繕計画を見直した後は、30年後の残高だけでなく、次回大規模修繕後の残高、設備更新後の残高、資金不足の発生年度などを確認します。
積立額の改定を予定している場合は、その実施時期によって資金不足が解消されるかを確認してください。
築年数別の修繕積立金については、築20年・30年・40年の修繕積立金と不足確認も参考になります。
理事会・総会では30年後の資金計画をどう説明する?
管理組合で資金計画を検討するときは、現在残高、将来の積立収入、予定工事費、年度別残高、不足年度、対応案を整理して示します。積立額の改定だけでなく、将来の工事内容と負担の理由を説明することが重要です。
住民説明で共有したい資料
理事会や総会では、長期修繕計画の収支表だけでなく、判断に必要な情報を分かりやすく整理します。
例えば、次のような資料が考えられます。
- 現在の修繕積立金残高
- 今後30年間の年度別収支表
- 大規模修繕工事の実施予定
- 設備更新の予定年度と費用
- 資金不足が発生する年度と不足額
- 複数の対応案と将来残高の比較
- 区分所有者の負担に関する説明資料
特に、工事費が大きくなる年度と、積立金残高が大きく減少する年度を明確にすると、資金計画の必要性を説明しやすくなります。
今回決めることと将来判断することを分ける
30年間の計画には、すでに決定している事項と、将来改めて判断する事項が含まれます。
例えば、今回の積立額改定と、将来の大規模修繕工事の詳細仕様は、意思決定の時期が異なる場合があります。
今回承認する内容、今後の検討事項、次回見直しの予定を区別して説明してください。
必要な決議や手続きは、管理規約、変更内容、適用法令などを確認して判断します。
30年後までの予測は確定金額ではない
30年間の将来収支は、現時点で確認できる情報と一定の前提条件に基づく予測です。
実際には、工事費の変動、建物の劣化状況、設備更新条件、積立収入などによって結果が変わることがあります。
そのため、30年後の残高を確定金額として説明するのではなく、計算の前提条件と見直しの必要性も共有することが重要です。
修繕積立金の30年後についてよくある質問
修繕積立金が30年後に不足するかは、建物ごとの積立収入と修繕支出によって異なります。最終残高だけでなく、途中の不足年度、大規模修繕後の残高、設備更新費を含めて確認することが重要です。
Q1.修繕積立金は30年後に必ず不足しますか?
必ず不足するわけではありません。現在残高、今後の積立収入、大規模修繕や設備更新の予定によって異なります。年度別収支表で将来の資金不足を確認することが重要です。
Q2.30年後の残高がプラスなら安心ですか?
30年後の残高がプラスでも、途中の大規模修繕工事や設備更新時に、一時的な資金不足が発生する場合があります。各年度の残高と工事代金の支払い時期を確認してください。
Q3.築30年のマンションと30年後の資金計画は同じですか?
異なります。築30年は建物の経過年数を指します。一方、30年後の資金計画は、現在から将来30年間の修繕積立金の収支を確認するものです。
Q4.修繕積立金は何年分を計画する必要がありますか?
国土交通省の長期修繕計画作成ガイドラインでは、30年以上で、かつ大規模修繕工事が2回含まれる期間以上とする考え方が示されています。実際の計画期間は、建物の工事予定なども踏まえて確認します。
Q5.大規模修繕の費用だけ計算すれば足りますか?
大規模修繕費だけでは十分ではありません。給排水設備やエレベーターなどの更新費、その他の修繕費、借入返済なども確認する必要があります。
Q6.資金不足が分かったらすぐ値上げすべきですか?
まず資金不足が発生する年度と原因を確認します。そのうえで積立額改定、工事計画の見直し、一時金、借入などの選択肢を比較し、管理組合として判断することが重要です。
Q7.次回の大規模修繕後に残高が少なくても問題ありませんか?
工事後の残高が少ないことだけで直ちに問題があるとは判断できません。ただし、その後の設備更新や緊急修繕に必要な資金を確保できるか、次回工事までの積立収入で対応できるかを確認する必要があります。
まとめ|30年後の修繕積立金は年度別収支で確認する
修繕積立金が30年後に足りるかは、現在残高だけでなく、今後の積立収入、大規模修繕費、設備更新費を含めた収支で判断します。30年後の残高だけでなく、途中の不足年度と工事後残高まで確認しましょう。
マンションの修繕積立金は、現在の残高が十分に見えても、今後の大規模修繕工事や設備更新によって不足する可能性があります。
そのため、今後30年間の積立収入と支出を年度別に整理し、資金が不足する年度がないかを確認することが重要です。
また、大規模修繕費と設備更新費を分けて把握し、長期修繕計画に反映してください。
資金不足が予測された場合は、積立額の改定だけでなく、工事計画の見直しや資金調達など、複数の対応案を比較する必要があります。
30年後の最終残高、途中の不足年度、大規模修繕後の残高をあわせて確認することが、将来の修繕資金を判断する基本となります。
マンションの大規模修繕費用・工事内容をご検討中の管理組合の方へ
マンションの修繕積立金が将来不足しないかを判断するには、現在の積立金残高だけでなく、今後必要な大規模修繕工事や設備更新の内容を確認することが重要です。
建物の劣化状況と修繕工事の内容を整理し、実際に必要な工事範囲や見積条件を確認することで、長期修繕計画の検討材料を整えやすくなります。
大規模修繕工事の費用・施工範囲・見積内容についてご検討中の管理組合・理事会・修繕委員会の方は、ワンリニューアルへご相談ください。
参考資料
- 国土交通省「長期修繕計画標準様式・長期修繕計画作成ガイドライン」 国土交通省|マンション管理に関するガイドライン
- 国土交通省「マンションの修繕積立金に関するガイドライン」 国土交通省|修繕積立金ガイドラインの改定
※記事内の画像に含まれる金額や数値は説明用の仮定の数値であり、実在する管理組合の資金収支や工事費用を示すものではありません。
※30年後の修繕積立金残高は、現在の情報を基にした将来予測です。実際の残高、工事費、積立収入などを保証するものではありません。
※長期修繕計画や修繕積立金に関するガイドラインは改定される場合があります。計画変更や管理組合での意思決定に際しては、最新の公表資料と管理規約等を確認してください。